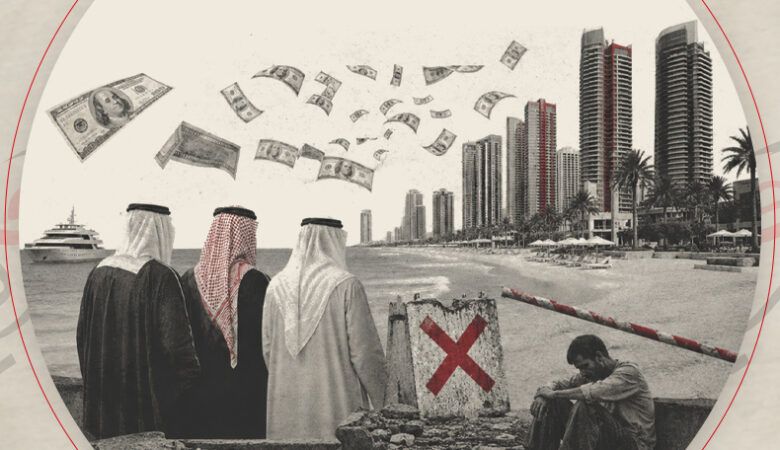
إعلانات حكومية واحتفاء بصفقات ضخمة واستثمارات أجنبية يُفترض أن تنعش الخزينة الدولارية وتضخ دماء جديدة في الاقتصاد المصري.. لكن خلف بريق المليارات وصور توقيع الاتفاقيات، تبرز مفارقة تستحق التوقف؛ فمن الديار القطرية إلى “مدن” الإماراتية، وحتى الشركات المحلية، تتكرر ظاهرة الاقتراض بمليارات الجنيهات من البنوك المصرية لتمويل مشروعات عقارية وسياحية كبرى.
مشهد يفتح الباب أمام تساؤلات حول طبيعة هذه الاستثمارات ومصادر تمويلها “هل تضخ رؤوس أموال أجنبية جديدة في شرايين الاقتصاد، أم أن البنوك المصرية أصبحت أحد مصادر تمويل توسعات المستثمرين؟ وأين تذهب السيولة المحلية، وما نصيب الاقتصاد والمواطن من عوائد هذه المشروعات؟”.
أحدث هذه الوقائع ما كشفته مصادر مطلعة لمنصة “الشرق بلومبرغ” عن سعي شركة “الديار القطرية”، الذراع العقارية لجهاز قطر للاستثمار، للحصول على قرض بقيمة 20 مليار جنيه من تحالف بنوك مصرية، للمساهمة في تمويل أعمال الإنشاءات بمشروع “علم الروم” في الساحل الشمالي.
وبحسب التقرير المنشور في 3 نوفمبر 2026، بدأت الشركة مفاوضات مع بنوك قطر الوطني مصر والأهلي المصري وبنك مصر لترتيب التمويل، مع توقعات بتسويقه على بنوك أخرى لتكوين تحالف مصرفي. ويستهدف القرض تغطية جانب من الاستثمارات المطلوبة للمشروع، الذي تقدر استثمارات مرحلته الأولى بنحو 220 مليار جنيه، بينما تبلغ الاستثمارات الإجمالية المعلنة للمشروع نحو 29.7 مليار دولار.
المفارقة أن المشروع الذي يُقدم باعتباره أحد نماذج الشراكة الاستثمارية الخليجية الكبرى في مصر، يسعى للحصول على جزء من تمويله من الجهاز المصرفي المحلي، وهو ما أعاد فتح النقاش حول طبيعة الاستثمارات الأجنبية، وحجم الأموال الجديدة التي تدخل السوق المصرية بالفعل، مقابل التمويلات التي توفرها البنوك العاملة داخل البلاد.
ولا تقف المسألة عند الديار القطرية؛ ففي يوليو 2025، حصلت شركة “ماونتن فيو” على تمويل بقيمة 6.2 مليار جنيه من تحالف يضم ستة بنوك محلية بقيادة بنك مصر، لتسريع الإنشاءات بمشروعاتها في شرق القاهرة، خاصة مشروع “آي سيتي”
ووفق بيانات الشركة بلغت مبيعاتها 65 مليار جنيه خلال النصف الأول من 2025، مع توقعات بتحقيق قيمة مماثلة خلال النصف الثاني.
وفي أغسطس 2026، حصلت شركة تابعة لمجموعة “بالم هيلز” على تمويل مشترك طويل الأجل بقيمة 8 مليارات جنيه من بنكي مصر والأهلي المصري، لتسريع تنفيذ مشروع “بالم هيلز القاهرة الجديدة”
كما سبق أن أعلنت “مدن” الإماراتية سعيها لاقتراض 3.5 مليار جنيه لتمويل مشروع “وادي يم”، فيما حصلت “أورا ديفيلوبرز” على تمويل مصرفي بقيمة 4 مليارات جنيه لمشروع “زد الشيخ زايد”، بحسب التقارير الصحفية الواردة في هذا الملف.
وتكشف هذه الوقائع عن حضور متزايد للتمويل المصرفي المحلي في تنفيذ مشروعات عقارية وسياحية ضخمة، سواء لشركات مصرية أو كيانات ذات ملكية خليجية وأجنبية، بما يطرح تساؤلات حول أولويات توزيع الائتمان، ومدى استفادة الاقتصاد من هذه التمويلات مقارنة بالاستثمارات التي تضخ أموالًا جديدة من الخارج.
الاستثمار أجنبي.. لكن أين التدفقات النقدية؟
يرى خبراء اقتصاد أن تقييم الاستثمار الأجنبي لا ينبغي أن يتوقف عند قيمة المشروعات المعلنة أو حجم التدفقات المسجلة، وإنما يجب أن يمتد إلى طبيعة الأموال ومصادر التمويل والأنشطة التي تتجه إليها.
ويوضح الدكتور خالد الشافعي، رئيس مركز العاصمة للدراسات الاقتصادية، في تصريحات لوسائل إعلام محلية في أغسطس 2026، أن هناك فارقًا بين الاستثمارات التأسيسية التي تنشئ شركات ومصانع جديدة، وبين إعادة استثمار الأرباح أو زيادة رؤوس الأموال أو شراء الأصول القائمة، مشيرًا إلى اختلاف الأثر الاقتصادي لكل نوع؟
ويكشف الشافعي أن التدفقات الموجهة فعليًا لتأسيس شركات جديدة بلغت 354.5 مليون دولار فقط خلال العام المالي 2024/2025، رغم وصول بند تأسيس الشركات وزيادة رؤوس الأموال إلى 5.5 مليار دولار، موضحًا أن الجزء الأكبر من الأخير ارتبط بزيادة رؤوس أموال شركات قائمة وصفقات تطوير أصول.
كما بلغت إعادة استثمار الأرباح 4.2 مليار دولار خلال العام المالي نفسه، بما يمثل نحو 44% من التدفقات غير البترولية، وهو ما يعكس ثقة مستثمرين قائمين في السوق المصرية، لكنه لا يعني بالضرورة دخول أموال رأسمالية جديدة من الخارج.
أما الدكتور رشاد عبده، رئيس المنتدى المصري للدراسات الاقتصادية، فيلفت إلى أن الاستثمارات التأسيسية تضيف مصانع وخطوط إنتاج، وتوفر فرص عمل وتنقل التكنولوجيا وتربط الاقتصاد بسلاسل القيمة العالمية، بما ينعكس على الصادرات وتوفير موارد مستدامة من النقد الأجنبي.
وفي المقابل، فإن صفقات الاستحواذ وشراء الأصول قد توفر سيولة دولارية سريعة، لكنها لا تضيف بالضرورة طاقات إنتاجية جديدة، وقد يقتصر أثرها على انتقال ملكية الأصول ما لم تتبعها توسعات إنتاجية حقيقية.
البنوك تموّل الكبار.. والإنتاجية غائبة؟
ويتصاعد الجدل مع الضغوط التي تواجهها الشركات المحلية، خصوصًا الصغيرة والمتوسطة، للحصول على التمويل المصرفي بتكلفة مناسبة.
فوفق تقرير لصحف محلية في مايو 2026، تراجعت نسبة القروض الموجهة لشركات القطاع الخاص إلى نحو 41.9% بنهاية 2025، وهو أدنى مستوى منذ نحو ربع قرن، وسط ارتفاع أسعار الفائدة وزيادة جاذبية أدوات الدين الحكومية بالنسبة للبنوك.
ويفسر الخبير المصرفي محمد عبدالعال هذا التراجع بارتفاع تكلفة الاقتراض، وتقلبات سعر الصرف، وزيادة المخاطر الائتمانية، مؤكدًا أن البنوك تدير محافظها التمويلية وفق معايير العائد والمخاطر والملاءة المالية.
فيما يعتبر الخبير المصرفي محمد سيد أن توسع الدولة في الاقتراض المحلي منذ عام 2016، إلى جانب جاذبية أدوات الدين الحكومية وارتفاع الفائدة، ساهم في تغيير خريطة الائتمان المصرفي، بما أثر على قدرة الشركات، خصوصًا الصناعية والتصديرية، على الحصول على التمويل.
وتتفق هذه المخاوف مع ما رصدته منظمة التعاون الاقتصادي والتنمية في تقريرها عن الاقتصاد المصري لعام 2024، بشأن مزاحمة الاقتراض الحكومي لتمويل القطاع الخاص، إذ أشارت إلى أن توجه البنوك نحو أدوات الدين الحكومية قد يقلص التمويل المتاح للشركات، خاصة مع ارتفاع العائد وانخفاض المخاطر النسبية لهذه الأدوات.
وبالتالي، فإن القضية لا تتعلق فقط بحصول شركة خليجية على قرض من بنك مصري، وإنما بمدى قدرة الجهاز المصرفي على الموازنة بين تمويل المشروعات الكبرى وتوفير الائتمان اللازم للأنشطة الإنتاجية التي تحتاج إلى توسعات وشراء معدات وزيادة التشغيل والتصدير.
أين المواطن من حصيلة الاستثمارات؟
الجدل لم يتوقف عند الأرقام، بل امتد إلى مواقع التواصل الاجتماعي، حيث طرحت مروة سيف تساؤلًا عن طبيعة ما يسمى بالاستثمار الأجنبي، قائلة: “هو ده استثمار أجنبي ولا تمويل مصري لاستثمار أجنبي؟ شركة قطرية تقترض 20 مليار من البنوك المصرية! طب فين الفلوس الأجنبية؟ ومين شايل المخاطرة؟”.
كما انتقدت نادية نصر عبر منصة “إكس” حصول شركة قطرية على تمويل من أموال البنوك المصرية، معتبرة أن ذلك يثير تساؤلات حول حقيقة العائد الذي يعود على الاقتصاد المحلي.
وبينما تتسابق الشركات الكبرى على قروض البنوك المصرية، يبقى السؤال الأهم: هل أصبحت السيولة المحلية وقودًا لتوسعات المستثمرين، أم أن هذه التمويلات تحقق بالفعل عائدًا اقتصاديًا يستحق ما تحصل عليه من موارد الجهاز المصرفي؟